
Estas previsiones, elaboradas mediante observación directa y a través de la aplicación de herramientas matemáticas probabilísticas de diagnóstico futuro, deben interpretarse con prudencia, ya que el volumen final dependerá de la evolución meteorológica, del estado del fruto y de los rendimientos obtenidos durante la molturación. El objetivo es suministrar una información suficiente, veraz y con tendencia que ayude al agricultor a poder decidir de manera adecuada. No obstante, el escenario central refleja una recuperación de la oferta respecto a campañas anteriores, con una demanda firme y plenamente recuperada.
La campaña oleícola 2026/27 comienza con unas perspectivas productivas más favorables que las observadas en los últimos años. La mejora de las reservas hídricas y la recuperación prevista en varios países productores apuntan hacia una mayor disponibilidad de aceite, aunque el escenario todavía está sujeto a importantes condicionantes.
Entre octubre de 2025 y agosto de 2026, España registró una precipitación media acumulada de 625 litros por metro cuadrado, frente a los 583 correspondientes al promedio climático. Este incremento ha permitido recuperar reservas de agua y mejorar la situación de numerosas explotaciones, ha garantizado la cuota de riego, y ha mejorado los secanos.
Sin embargo, las elevadas temperaturas registradas durante la primavera y el verano han aumentado el estrés del olivar y la pérdida de humedad del suelo. El impacto ha sido especialmente significativo en los secanos y en los territorios donde las precipitaciones tuvieron una distribución más irregular.
Por este motivo, la climatología de las próximas semanas será determinante. La llegada de lluvias tempranas podría favorecer la fase final de desarrollo y maduración del fruto. Por el contrario, unas precipitaciones concentradas durante la recolección podrían retrasar la entrada de aceituna en las almazaras y condicionar temporalmente la disponibilidad y la calidad del aceite nuevo.
Recuperación de la producción
Las estimaciones disponibles sitúan la producción española 1,68 millones de toneladas. Dentro de esta horquilla, Andalucía podría aportar entre 1,3 millones, manteniendo su posición como principal territorio productor, Y Jaén 590 mil toneladas.
La mejora productiva no se limitaría a España. La producción mundial podría situarse entre 3,7 millones de toneladas, ala mayor de la historia, sería, poyada por la evolución favorable prevista en distintos países mediterráneos. Esta mayor disponibilidad ampliaría las alternativas de abastecimiento del del sector consumo.
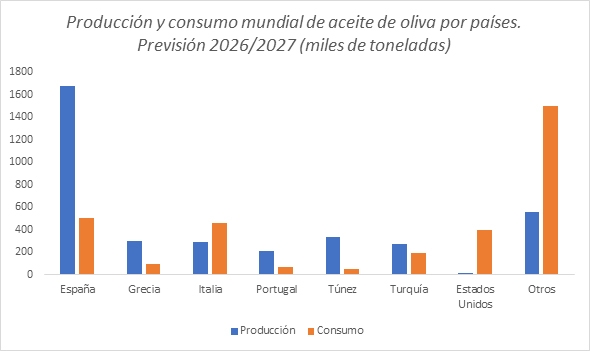
Gráfico 1. Producción y consumo de aceite de oliva por países. Previsión para la campaña 2026/27. Datos expresados en miles de toneladas. Fuente: Vilcon, 2026.
Demanda y competencia internacional
La evolución de la oferta coincidirá con una demanda que todavía muestra signos de moderación. Desde abril, el consumo interior español acumula un descenso del 13,5 %, mientras que las exportaciones han retrocedido un 10,5 %. Aunque el mercado nacional ha mostrado alguna señal de recuperación, será necesario observar si esta tendencia se consolida durante los próximos meses.
Una cosecha más amplia, acompañada de un consumo contenido, podría reducir la necesidad de anticipar compras. Los operadores dispondrían así de un mayor margen para ajustar sus decisiones al ritmo real de la recolección y a la entrada progresiva del aceite nuevo.
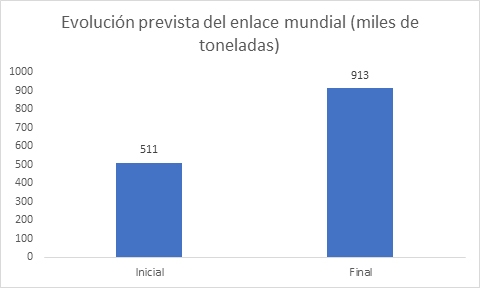
Gráfico 2. Evolución prevista del enlace mundial de aceite de oliva durante la campaña 2026/27. Datos expresados en miles de toneladas. Fuente: Vilcon, 2026.
La competencia internacional también será un factor relevante. Portugal podría atender parte de la demanda inicial gracias al comienzo más temprano de su recolección. Posteriormente, la incorporación de la producción de Túnez y de otros países ampliará la oferta disponible en los mercados internacionales, podría igualmente influir en la demanda de Estados Unidos que Túnez no esté sometido a ningún tipo de arancel parala entrada de sus aceites en el país mencionado.
El comportamiento tampoco será necesariamente igual para todas las categorías. Los aceites con mayor disponibilidad podrían estar sometidos a una presión comercial superior, mientras que los vírgenes extra de calidad contrastada tendrían más capacidad para mantener una evolución diferenciada.
La nueva campaña se presenta, por tanto, con unas expectativas de producción favorables, pero dentro de un contexto todavía abierto. La climatología, el volumen finalmente obtenido, la calidad del aceite, la recuperación del consumo y la competencia entre países productores serán los principales factores que definirán la evolución del mercado durante los próximos meses.
Todas las agencias meteorológicas prevén lluvias en otoño, esto podría generar momentos de ruptura de oferta puntual durante la campaña.